Investimentos
Onde e como investir o seu dinheiro no Brasil de 2026 — renda fixa, Tesouro Direto, CDB, LCI, FIIs e os erros que fazem o iniciante perder dinheiro. Comparações pelo rendimento líquido, com fontes oficiais (Banco Central, B3, FGC).
CRI e CRA vs LCI e LCA: Diferenças, Riscos e Tributação
CRI, CRA, LCI e LCA são todos isentos de IR — mas só LCI/LCA têm FGC. Lastro, emissor, garantia e risco de crédito comparados lado a lado.
Quanto Rende R$ 100 mil no Tesouro Selic 2026? Cálculo com IR
Simulação completa de quanto rende R$ 100 mil no Tesouro Selic em 2026 com Selic a 13,75%. Veja o rendimento líquido em 6, 12 e 24 meses com IR e taxa B3.
Quanto Rende R$ 50 mil no CDB 2026: 100%, 110% e 120% CDI
Simulação de quanto rende R$ 50 mil no CDB em 2026 com CDI a 13,65%. Compare rendimento líquido em 100%, 110% e 120% CDI vs. LCI 92% CDI e poupança.
7 Erros que Brasileiros Cometem com a Poupança (e o Custo Real)
Os 7 erros mais comuns na poupança com o custo real em reais, tabela comparativa de agosto/2026 e o passo a passo para migrar sem perder rendimento.
Carteira de dividendos com FIIs: como montar a sua
FII é um fundo que distribui aluguéis mensais, quase sempre isentos de IR. Veja como montar uma carteira de dividendos diversificada e onde NÃO errar.
CDB 100% vs 120% CDI em 2026: Diferença de R$ 5.500?
CDB 100% CDI rende R$ 25.757 líquido em R$ 100 mil por 2 anos. CDB 120% CDI rende R$ 31.317. Diferença: R$ 5.560 — mas o risco de banco médio vale? Veja o cálculo →
Como Investir com a Próxima Selic? Guia Prático COPOM Março 2026
O COPOM se reúne em 18 de março de 2026. Saiba como se preparar para qualquer cenário e onde colocar seu dinheiro antes e depois da decisão.
COPOM Selic Março 2026: O Que Esperar + Como Investir Antes da Decisão
A Selic está em 15,00% e o COPOM se reúne nos dias 17-18 de março. 60% de chance de corte de 0,5pp. Calculamos o impacto em seus investimentos e as 3 estratégias acionáveis antes da decisão.
A Ilusão do Rendimento Bruto: o Número que Engana o Investidor
Uma taxa de 14,15% parece melhor que 12,74%. Mas com IR e inflação a ordem muda. O passo a passo para calcular o rendimento líquido real do seu investimento.
Quanto Rende Dinheiro por Mês em 2026? CDB, Tesouro e LCI
R$ 100 mil rendem R$ 962/mês no Tesouro Selic e R$ 698/mês na poupança (0,5% ao mês + TR). Tabela de R$ 10 mil a R$ 500 mil com CDB, LCI e poupança.
COPOM março 2026: o corte da Selic e o impacto na renda fixa
Análise de 12/03/2026, antes do COPOM: Selic a 15,00% e corte esperado para 14,50%. O corte veio menor, 14,75% — e após um 4º corte em 05/08/2026, a Selic está em 14,00%.
Tesouro Selic vs Poupança 2026: Rendimento Líquido Real
Tesouro Selic 14,00% bruto vs poupança 8,38% isenta: o líquido após IR, comparativo de R$ 10 mil a R$ 100 mil e quando migrar vale a pena. Agosto/2026.
Open Finance em 2026: o que muda para o seu dinheiro
Open Finance deixa você compartilhar dados bancários com consentimento, sob regras do Banco Central. Veja o que muda em 2026 e por que o Patrimo não pede senha.
CDB de banco médio a 115% CDI ainda vale a pena com Selic caindo? Calculamos o risco
CDB de banco médio a 115% CDI vale a pena com a Selic caindo? Calculamos o spread real em R$, o risco de crédito, o FGC e quando o prêmio deixa de compensar.
Custo de Ficar no CDI em 2026: O Que Você Pode Perder
CDI a 14,15% hoje pode cair para ~12% em 2026. Em R$ 200 mil, a diferença para um prefixado travado passa de R$ 2.000. Veja o cálculo do custo de oportunidade.
Prefixado vs IPCA+ em 2026: Qual Rende Mais e Qual Escolher?
Com inflação projetada perto de 5%, prefixado 13,5% e IPCA+7,5% rendem quase igual. Acima de 5,6% de inflação, o IPCA+ vence. Calculamos 3 cenários com R$ 200 mil. Veja o cálculo →
Quanto rende R$ 200 mil, R$ 500 mil e R$ 1 milhão no CDI, IPCA+ e prefixado em 2026?
Tabelas completas com rendimento bruto e líquido de R$ 200 mil, R$ 500 mil e R$ 1 milhão em todos os produtos de renda fixa em 2026: CDI, IPCA+7,5%, prefixado 13,5%, LCI e poupança. Números calculados com IR real.
LCI e LCA Vão Ser Taxadas na Reforma Tributária de 2026?
LCI e LCA seguem isentas de IR em 2026 — a taxação de 5% não foi aprovada. R$ 100 mil em LCI 90% CDI rendem R$ 1.061/mês líquido. Veja se ainda compensa →
Selic vai cair em 2026: o que fazer com R$ 200 mil antes dos cortes começarem?
A janela para travar taxas de 13–14% ao ano é limitada. Quando os cortes da Selic começarem, os emissores reduzem as taxas em tempo real. Três estratégias concretas por perfil de liquidez para R$ 200 mil.
Tesouro IPCA+: Trade ou Carregamento? Qual Estratégia Usar
Com o IPCA+ acima de IPCA+7,5%, a pergunta certa não é se comprar, mas com qual estratégia. Veja a diferença entre trade e carregamento, com simulações reais.
A Verdade sobre a Poupança: 60 Anos Depois, Ainda Faz Sentido?
A poupança existe desde 1964 e ainda concentra mais de R$ 1 trilhão de brasileiros. Com Selic a 14,00%, ela rende 0,5% ao mês mais a TR — cerca de 8,39% ao ano, isenta de IR — enquanto o CDB 100% CDI entrega 11,67% líquido. O que o investidor perde, por quê a poupança ainda existe e quando (se alguma vez) ela ainda faz sentido.
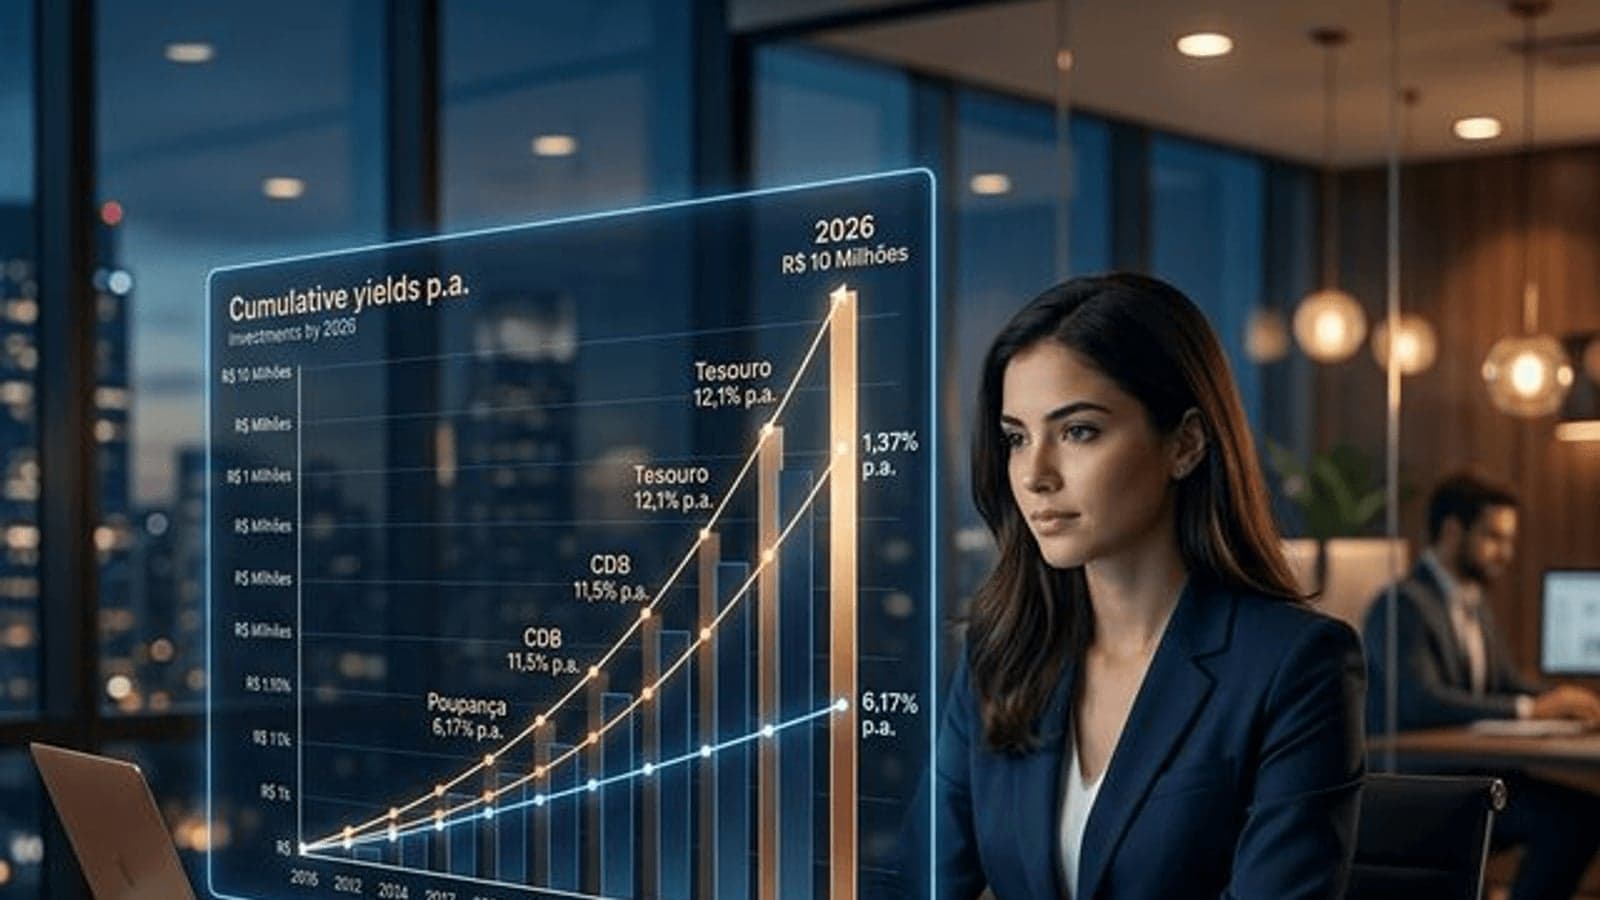
Tabela: Quanto Rende R$ 1k a R$ 10 Milhões em 2026 (Poupança, CDB, Tesouro e LCI)
O guia definitivo e completo: compare o rendimento líquido de diversos valores na Renda Fixa com dados de 2026. Saiba onde seu dinheiro rende mais de verdade.
Fundos DI vs Tesouro Selic: Taxa e Come-Cotas que Mudam Tudo
Fundo DI com taxa de 0,5% perde 4% do rendimento em 10 anos — o come-cotas amplia a diferença. Simulação de R$ 10k a R$ 100k e tributação comparada. Agosto/2026.
Por que a Renda Fixa Brasileira é Atípica no Mundo
Selic a 14,00% e IPCA projetado em 5,03% dão juro real de ~8,54% ao ano no Brasil — enquanto EUA, Europa e Japão giram perto de zero. Entenda por que e o que isso muda.
Ferramentas e materiais de Investimentos
Faça a conta com os seus números ou baixe o material — de graça, sem precisar de conta.
Simule seus investimentos com os seus números
No app do Patrimo, com os seus números. Comece de graça.
Curso da Academia
Investindo do Zero