patrimo.Blog do Patrimo: educação financeira e investimentos, página 12
Guias diretos sobre dinheiro — investimentos, imposto de renda, dívidas e organização. Com fontes oficiais e a conta feita na sua frente.
Página 12 de 18
Tesouro Renda+: você precisa disso na aposentadoria?
Como funciona o Tesouro Renda+, quando ele faz mais sentido que o PGBL e um checklist prático para decidir se vale a pena no seu planejamento de aposentadoria.
Tesouro Selic vs Poupança 2026: Rendimento Líquido Real
Tesouro Selic 14,00% bruto vs poupança 8,38% isenta: o líquido após IR, comparativo de R$ 10 mil a R$ 100 mil e quando migrar vale a pena. Agosto/2026.
Dá para viver de renda com R$ 500 mil? A conta real em 2026
Depende do seu custo de vida, da cidade e de quanto tempo o dinheiro precisa durar. Veja em que cenário R$ 500 mil se esgotam e qual a taxa de retirada segura.
Open Finance em 2026: o que muda para o seu dinheiro
Open Finance deixa você compartilhar dados bancários com consentimento, sob regras do Banco Central. Veja o que muda em 2026 e por que o Patrimo não pede senha.
Como organizar suas finanças em 2026: guia completo
Organize suas finanças em 2026 em 5 passos: mapeie a renda, aplique a regra 50-30-20, monte a reserva, quite dívidas caras e só então invista. Sem planilha manual.
CDB de banco médio a 115% CDI ainda vale a pena com Selic caindo? Calculamos o risco
CDB de banco médio a 115% CDI vale a pena com a Selic caindo? Calculamos o spread real em R$, o risco de crédito, o FGC e quando o prêmio deixa de compensar.
Custo de Ficar no CDI em 2026: O Que Você Pode Perder
CDI a 14,15% hoje pode cair para ~12% em 2026. Em R$ 200 mil, a diferença para um prefixado travado passa de R$ 2.000. Veja o cálculo do custo de oportunidade.
Dívida no Cartão Rotativo: a Matemática da Saída
Rotativo passou de 450% ao ano (BC, set/2026): sem pagar, R$ 1.000 batem no teto de R$ 2.000 em 5 meses. A matemática, as alternativas e o plano para sair.
Quanto você realmente precisa para viver de renda? O cálculo que a maioria faz errado
Usar a Selic atual para calcular quanto precisa para viver de renda é uma armadilha matemática. Entenda a taxa de sustentabilidade real e o número correto para o Brasil em 2026.
Prefixado vs IPCA+ em 2026: Qual Rende Mais e Qual Escolher?
Com inflação projetada perto de 5%, prefixado 13,5% e IPCA+7,5% rendem quase igual. Acima de 5,6% de inflação, o IPCA+ vence. Calculamos 3 cenários com R$ 200 mil. Veja o cálculo →
Quanto Guardar por Mês para R$ 2 Milhões em 10 Anos?
Dividir a meta pelo prazo superestima o aporte em até 2x. Veja quanto guardar por mês para R$ 1 milhão ou R$ 2 milhões e simule por prazo e juros compostos.
Quanto rende R$ 200 mil, R$ 500 mil e R$ 1 milhão no CDI, IPCA+ e prefixado em 2026?
Tabelas completas com rendimento bruto e líquido de R$ 200 mil, R$ 500 mil e R$ 1 milhão em todos os produtos de renda fixa em 2026: CDI, IPCA+7,5%, prefixado 13,5%, LCI e poupança. Números calculados com IR real.
LCI e LCA Vão Ser Taxadas na Reforma Tributária de 2026?
LCI e LCA seguem isentas de IR em 2026 — a taxação de 5% não foi aprovada. R$ 100 mil em LCI 90% CDI rendem R$ 1.061/mês líquido. Veja se ainda compensa →
Selic vai cair em 2026: o que fazer com R$ 200 mil antes dos cortes começarem?
A janela para travar taxas de 13–14% ao ano é limitada. Quando os cortes da Selic começarem, os emissores reduzem as taxas em tempo real. Três estratégias concretas por perfil de liquidez para R$ 200 mil.
Tesouro IPCA+: Trade ou Carregamento? Qual Estratégia Usar
Com o IPCA+ acima de IPCA+7,5%, a pergunta certa não é se comprar, mas com qual estratégia. Veja a diferença entre trade e carregamento, com simulações reais.
Tesouro Renda+ ou CDB: qual paga mais por mês na aposentadoria? Simulei com R$ 500 mil
Tesouro Renda+ ou CDB: simulação com R$ 500 mil, renda bruta e líquida de cada um, e o que acontece com o CDB se a Selic cair.
Planejamento Financeiro Familiar: do Zero ao Primeiro Milhão
Planejamento financeiro familiar em 2026: diagnóstico, orçamento, metas por prazo, seguros, filhos e o caminho até R$ 1 milhão para o casal brasileiro.
A Verdade sobre a Poupança: 60 Anos Depois, Ainda Faz Sentido?
A poupança existe desde 1964 e ainda concentra mais de R$ 1 trilhão de brasileiros. Com Selic a 14,00%, ela rende 0,5% ao mês mais a TR — cerca de 8,39% ao ano, isenta de IR — enquanto o CDB 100% CDI entrega 11,67% líquido. O que o investidor perde, por quê a poupança ainda existe e quando (se alguma vez) ela ainda faz sentido.
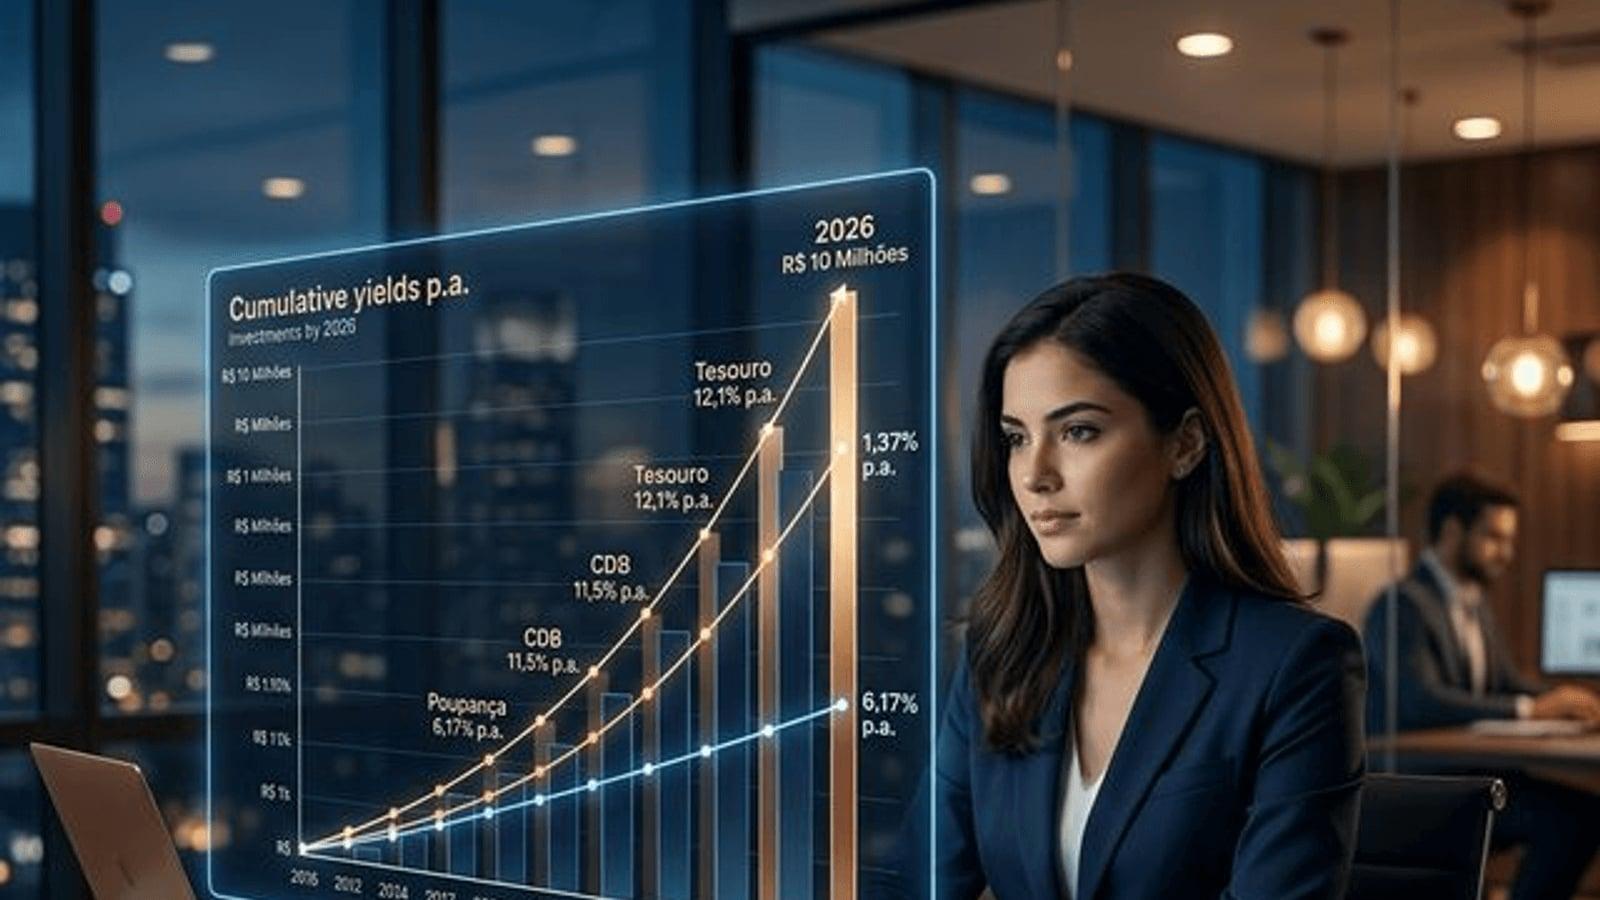
Tabela: Quanto Rende R$ 1k a R$ 10 Milhões em 2026 (Poupança, CDB, Tesouro e LCI)
O guia definitivo e completo: compare o rendimento líquido de diversos valores na Renda Fixa com dados de 2026. Saiba onde seu dinheiro rende mais de verdade.
Como declarar Criptomoedas e Bitcoin no IR 2026
Guia completo e atualizado para declarar Bitcoin, Ethereum e outras criptomoedas no IRPF 2026. Entenda as regras para exchanges nacionais, estrangeiras e a Lei 14.754.
Como Declarar Imóvel Financiado no IR 2026 (Caixa e Bancos)
Imóvel financiado vai no Grupo 01 de Bens e Direitos com o valor pago até 31/12. Informe parcelas + entrada, não o valor total do imóvel. Caixa, MCMV e bancos. Passo a passo →
LCI e LCA são Isentas de IR? Como Declarar no IRPF 2026
LCI e LCA são isentas de IR para pessoa física — mas precisam ser declaradas. Bens e Direitos (Código 03) + Rendimentos Isentos (Código 12). Passo a passo →
Como Declarar Tesouro Direto no IR 2026: Passo a Passo
Tesouro Direto vai no Grupo 04, Código 02 em Bens e Direitos. Rendimentos entram em Rendimentos Sujeitos à Tributação Exclusiva. IR de 15% a 22,5% conforme prazo. Passo a passo →
IRPF 2026: quem deve declarar, prazos e como não cair na malha fina
Guia completo do IR 2026: descubra se você era obrigado a declarar, o prazo (23 mar–29 mai, já encerrado), regras para investidores, multas e checklist de documentos por produto.